Receita do DF investiga suspeita de fraude fiscal de R$ 508 milhões
A Receita do Distrito Federal investiga um esquema de fraude fiscal que teria movimentado cerca de R$ 508 milhões em notas fiscais emitidas por duas empresas do setor de comércio varejista de tecidos. Localizadas no Setor de Indústria e Abastecimento (SIA) e no Núcleo Bandeirante, as empresas são apontadas pela fiscalização como estruturas utilizadas para emitir documentos que simulavam a circulação de mercadorias.
Segundo a apuração, os documentos fiscais eram destinados principalmente a quatro empresas localizadas em São Paulo. Para a Receita, a emissão recorrente dessas notas poderia ter criado créditos tributários artificiais e dado aparência de regularidade a operações cuja efetiva realização ainda é investigada.
A fiscalização também identificou outras frentes de possíveis irregularidades. No Aeroporto Internacional de Brasília, cerca de R$ 76 milhões em operações de importação estão sob auditoria. Já no transporte terrestre, uma empresa de Goiás que prestava serviços no Distrito Federal é investigada em operações que somam aproximadamente R$ 14 milhões.
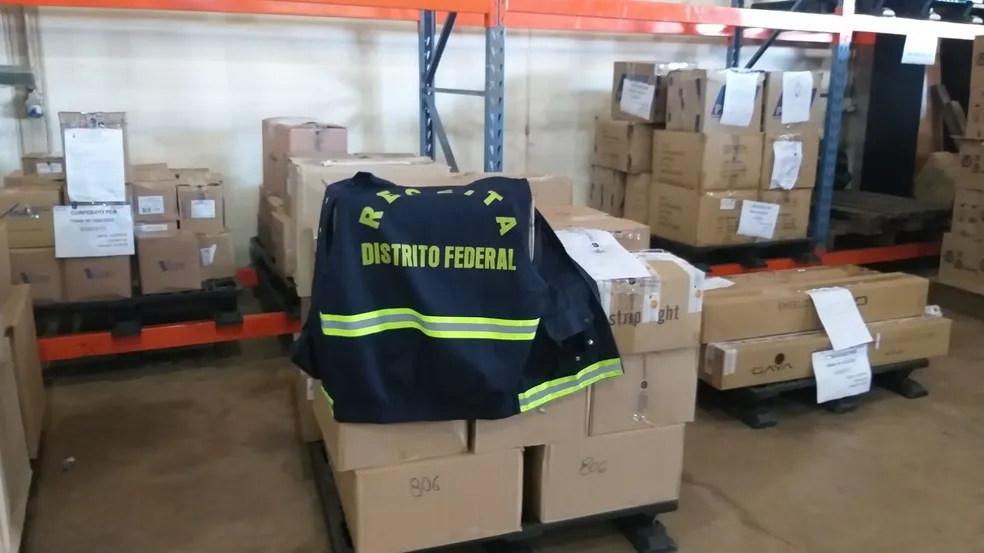
As ações de fiscalização também resultaram na retenção e apreensão de mercadorias em rodovias que passam pelo Distrito Federal. Entre os produtos estão mais de 10 mil autopeças para caminhões, 48 toneladas de milho, 43,5 toneladas de açúcar, 100 toneladas de ração para cães e gatos, além de bebidas, alimentos, produtos de higiene, madeira, móveis e materiais para construção.
De acordo com o advogado criminalista Marcos Aguiar, a dimensão financeira da investigação, por si só, não determina a existência de um crime. Ele explica que é necessário diferenciar o volume das operações do eventual valor efetivamente sonegado.
“Os R$ 508 milhões mencionados representam, segundo a própria apuração, o volume das notas fiscais emitidas, e não o valor da sonegação. Para fins penais, será necessário estabelecer qual tributo foi efetivamente suprimido ou reduzido e qual é o crédito tributário definitivamente constituído”.
O advogado também destaca que uma eventual responsabilização criminal depende da individualização da conduta de cada pessoa envolvida. “A existência de uma empresa considerada fictícia ou a condição de sócio ou administrador não são suficientes para atribuir responsabilidade criminal. É necessário demonstrar quem criou ou utilizou a estrutura, quem emitiu ou recebeu as notas, quem tinha conhecimento da falsidade das operações e de que forma cada agente contribuiu para eventual supressão de tributos”, afirma.
Segundo Aguiar, caso as suspeitas sejam comprovadas, os fatos podem ultrapassar a esfera administrativa e configurar crime contra a ordem tributária. “É isso que permitirá separar a irregularidade fiscal da eventual prática criminosa”, conclui.